Sozialreformen - Warum nicht die Arbeit entlasten?
Die deutsche Sozialversicherung ist ein Konzept der 80er Jahre des 19. Jahrhunderts. Damals entschied man sich für eine Finanzierung nahezu ausschließlich aus Sozialbeiträgen, die von Arbeitnehmern und Arbeitgebern aufgebracht werden. Sie machen sozialversicherungspflichtige Arbeit teurer. Als dann die Pflegeversicherung vor gut 30 Jahren eingeführt wurde, lud man dem Packesel „Erwerbsarbeit“ noch einen weiteren Kostenblock auf.
Daher haben Einkommen aus Erwerbsarbeit in Deutschland durch die Kombination von Lohnsteuer und Sozialbeiträgen eine hohe Grenzbelastung: von jedem zusätzlich verdienten Euro bleibt nicht so richtig viel übrig. Die OECD konstatiert: Am größten war der Steuer- und Abgabenkeil für den Alleinstehenden mit einem durchschnittlichen Einkommen 2024 in Belgien (52,6 Prozent), gefolgt von Deutschland (47,9 Prozent). Kapitalerträge aus Zinsen und Dividenden sind dagegen nur mit maximal 25 Prozent belastet.
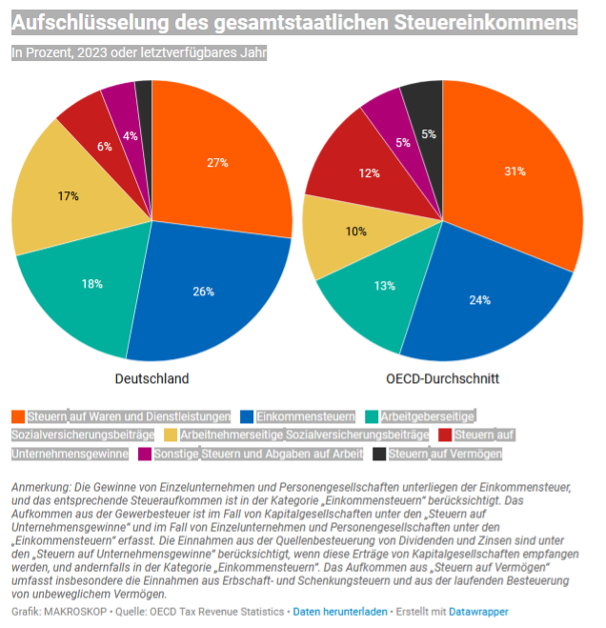
Mit anderen Worten: Im OECD-Vergleich liegt das Gewicht in Deutschland stark auf der Arbeitsbesteuerung; Sozialbeiträge und Einkommenssteuer machen in Deutschland mit 61 % fast schon zwei Drittel des gesamtstaatlichen Steuer- und Abgabenaufkommens aus, im OECD—Durchschnitt mit 47 % noch nicht einmal die Hälfte:
Grafik: Aufschlüsselung des gesamten Steueraufkommens
Hinzu kommt, dass durch die Kopplung an die sozialversicherungspflichtige Arbeit die Kosten des Sozialstaates nicht von allen getragen werden. Denn nicht alle Erwerbstätigen sind sozialversicherungspflichtig beschäftigt. Beamte, Freiberufler und die meisten übrigen Selbständigen beteiligen sich nicht an der Finanzierung über Sozialbeiträge. Unter anderem finanzieren sie nicht die Familienmitversicherung in der Krankenkasse und auch nicht die Gesundheitsleistungen für Bezieher der Grundsicherung mit, für die aus Steuern keine kostendeckenden Beiträge bezahlt werden.
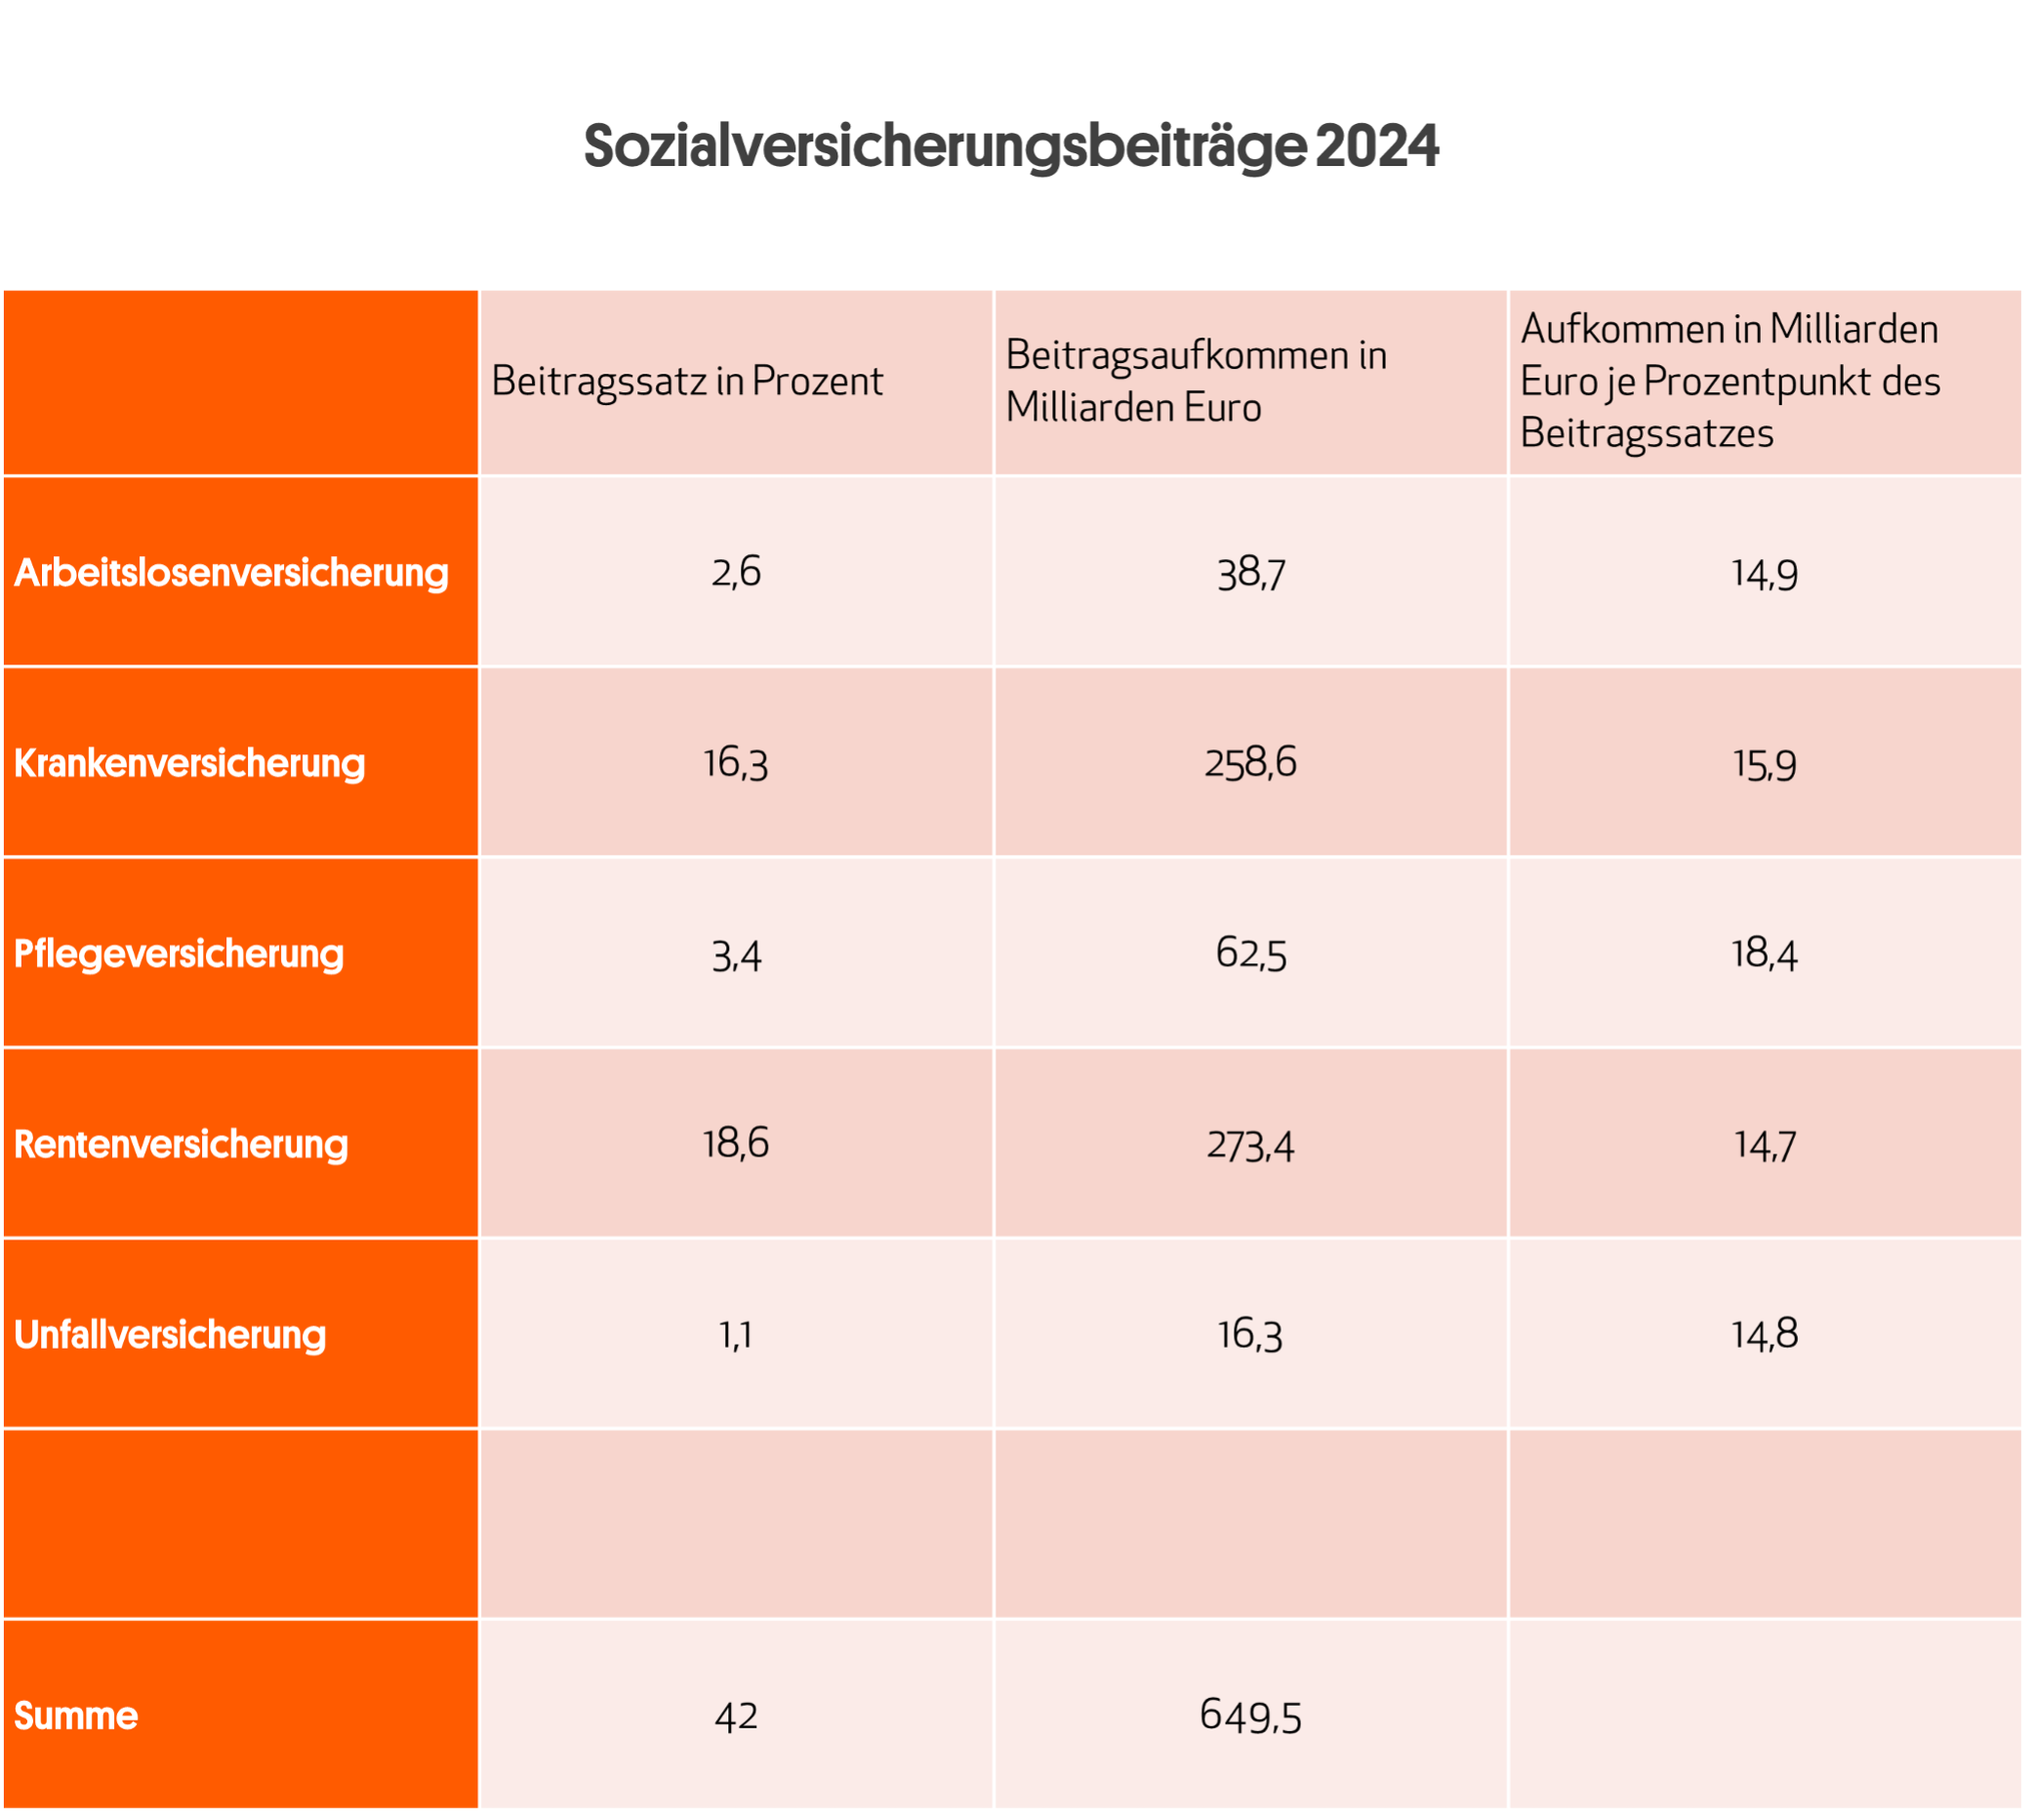
Die Gesamteinnahmen aus den Sozialversicherungsbeiträgen betrugen im Jahr 2024 rund 649,4 Milliarden Euro. Seine Aufteilung auf die fünf Sozialversicherungen zeigt die Tabelle:
Grafik: Sozialversicherungsbeiträge 2024
Für 2025 wird ein Wert von 665 Milliarden Euro geschätzt; für 2026 liegen noch keine Angaben vor.
Eine Absenkung der Sozialbeiträge ist rein logisch auf zwei Wegen erreichbar: durch Kürzungen der Ausgaben oder durch den Ersatz der Beitragseinnahmen durch öffentliche Gelder.
Der internationale Vergleich zeigt, dass das deutsche Gesundheitssystem extrem teuer ist – seine Ausgaben liegen anteilig am Bruttoinlandsprodukt zwei Prozentpunkte über dem EU-Durchschnitt. Das sind derzeit rund 80 Milliarden Euro und entspricht 5 Prozentpunkten bei der Krankenversicherung.
Allerdings zeigen die aktuellen politischen Auseinandersetzungen um das Gesundheitssystem, dass hier nennenswerte Kürzungen nicht durchsetzbar sein werden. Bestenfalls wird es gelingen, die Ausgabensteigerung der letzten Jahre (allein von 2024 auf 2026 stieg der Beitrag um 1,6 Beitragspunkte) zu stoppen.
Der internationale Vergleich verdeutlicht aber auch, dass die übrigen vier Sozialversicherungszweige nicht zu teuer sind. Die Leistungen der gesetzlichen Rente fallen da sogar eher mager aus, wie ich hier gezeigt habe: Internationale Vergleiche zeigen ungenutzte Spielräume für höhere Renten
Sinkende Einnahmen der Rentenversicherung führen unmittelbar[1] zu weiteren Kürzungen der ohnehin niedrigen Renten, die bereits heute für viele Menschen nicht ausreichen, um den Lebensunterhalt im Alter zu sichern. Aus gutem Grund empfiehlt die Alterssicherungskommission, dass das Gesamtversorgungsniveau künftig bei mindestens 70 Prozent des letzten Nettoeinkommens liegen soll. Heute wird das nur für einen geringeren Teil der Erwerbstätigen erreicht. Soll dieses Ziel für alle Erwerbstätigen erfüllt werden, so erfordert dies, dass für die Altersvorsorge mehr Mittel bereitgestellt werden.
Will man sozialversicherungspflichtige Arbeit spürbar von den Kosten des Sozialstaats entlasten, führt somit kein Weg an einer stärkeren Finanzierung aus öffentlichen Mitteln vorbei.
Um die Beiträge in der Krankenversicherung um fünf Prozentpunkte, in der Rentenversicherung vier Prozentpunkte und in der Pflegeversicherung ein Prozentpunkt abzusenken, ist – in Zahlen von 2024 – ein Volumen von 156,7 Milliarden aufzubringen. Dies würde je zur Hälfte bei den Arbeitnehmern und Arbeitgebern ankommen. Höheres Einkommen führt zu höheren Steuern, ich setze hierfür 25 Prozent an, so dass eine zu finanzierende Summe von 117,53 Milliarden netto verbleibt.
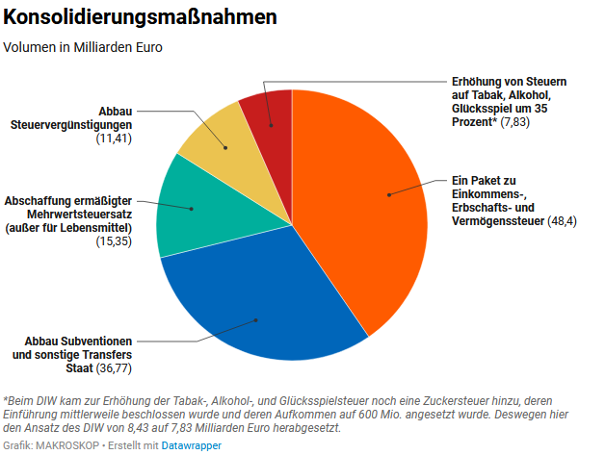
Das DIW hat Anfang Juni einen Katalog mit Maßnahmen zur Einnahmensteigerung und Ausgabenkürzung aufgestellt, der im Spiegel mit dem Titel „Ein Vorschlag für einen Grand Bargain in der Finanzpolitik“ vorgestellt wurde. Er enthält auch Kürzungen im Sozialbereich, die hier nicht aufgegriffen werden, weil – wie dargelegt – dieser mit Ausnahme des Gesundheitsbereichs dafür keine Spielräume enthält. Das Volumen der hier vorgeschlagenen Konsolidierungsmaßnahmen durch Abbau von Subventionen und Steuererhöhungen werden für das Jahr 2026 auf 119,76 Milliarden Euro geschätzt und setzen sich wie folgt zusammen:
Grafik: Konsolidierungsmaßnahmen
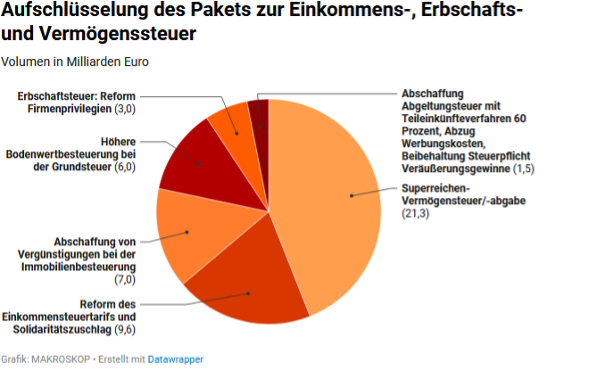
Das Paket aus Einkommens-, Erbschafts- und Vermögenssteuer sollte sich im Einzelnen wie folgt aufteilen:
Grafik: Aufschlüsselung des Pakets zur Einkommens-, Erbschafts- und Vermögenssteuer
Die vom DIW zusammengestellten Maßnahmen reichen mit einem Volumen von knapp 120 Milliarden Euro grundsätzlich für eine Gegenfinanzierung aus. Allerdings liegen hier der zu finanzierende Summe Werte aus 2024 zugrunde, während das DIW ein Aufkommen für 2026 schätzt. Die sich im Zeitverlauf ergebende Lücke könnte durch eine leicht erhöhte Einkommens- und Vermögenssteuer geschlossen werden.
Ergebnis dieser Berechnungen: Eine Absenkung der Beiträge um 10 Prozentpunkte ist machbar. Sie erfordert (nur) den politischen Willen, ein solchen „Grand Bargain“ auf den Weg zu bringen.
Die durch die Gegenfinanzierung entstehenden Belastungen können mit der durch die Senkung der Sozialbeiträge entstandenen Entlastung abgewogen werden. So liegt das Volumen des Subventionsabbaus, der Abbau von Steuervergünstigungen und sonstigen reduzierten Transferleistungen des Staates in Summe bei 48,18 Milliarden Euro – und damit unter der Nettoentlastung der Arbeitgeber von rund 58 Milliarden Euro.
Ebenso liegt die Summe der Belastungen aus der Abschaffung des ermäßigten Mehrwertsteuersatzes (außer für Lebensmittel) und der Erhöhung von Steuern auf Tabak, Alkohol, Glücksspiel um 35 Prozent sowie der höheren Bodenwertbesteuerung bei der Grundsteuer, die meistens an Mieter weitergegeben wird, bei 29,2 Milliarden deutlich unter der Nettoentlastung der Arbeitnehmer.
Durch die stärkere Heranziehung von höheren Einkommen, Erbschaften und Vermögen wird die Verteilungswirkung des Sozialstaates gestärkt. Diese ist bei einer Finanzierung überwiegend aus Beiträgen von Systemen, an denen sich die Erwerbstätigen mit höheren Einkommen nicht beteiligen, eher beschränkt.
Von der OECD kommt für diesen Vorschlag Rückenwind: „Strukturreformen zur Verbesserung der Ausgabeneffizienz sollten mit einer Verbreiterung der Steuerbasis und einer Umschichtung der Steuerlast weg von der Arbeit, hin zu Kapitaleinkünften, Vermögen und Verbrauch kombiniert werden. Im Steuermix liegt das Gewicht stark auf der Arbeitsbesteuerung. Der Beitrag, den Steuern auf Vermögen, auf Kapitaleinkünfte und Unternehmensgewinne sowie auf den Verbrauch zum Gesamtsteueraufkommen leisten, ist hingegen deutlich geringer als in anderen OECD-Ländern“.
Der Abbau von Subventionen und Steuererhöhungen werden bei vielen Lobbygruppen auf Widerstand stoßen. Doch hier werden die Mittel zu 100 Prozent direkt zurückgegeben, sie dienen einzig dem Zweck, die sozialversicherungspflichtige Erwerbsarbeit zu entlasten und ihre Rolle als Packesel für Staat und Sozialstaat deutlich abzumildern. Diese klare Zweckbestimmung sollte den erwartbaren Widerstand brechen können.
[1] Die Deutsche Rentenversicherung setzt 96,7 Prozent ihrer Ausgaben für Renten und Versicherungsbeiträge der Rentner ein. Die restlichen 3,3 Prozent teilen sich auf in 2,0 Prozent für Rehabilitation und 1,3 Prozent für Verwaltung, zeigt der Rentenatlas 2025.
Dieser Beitrag ist auch auf MAKROSKOP erschienen und würder für den Blog leicht überarbeitet.
Download als PDF